激光雷达热度再起,机构蜂拥调研炬光科技
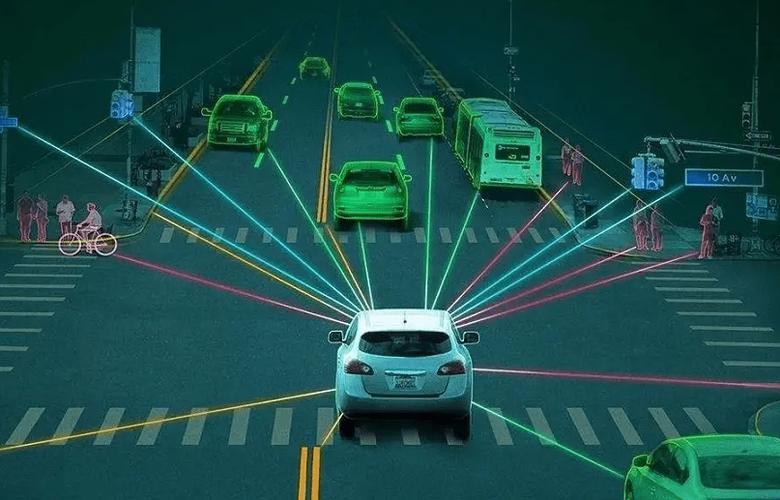
随着智能驾驶与机器人产业的加速渗透,激光雷达赛道热度再度攀升。作为上游核心元器件供应商,炬光科技(688167)披露的投资者关系活动记录表显示,公司近期接待了包括公募基金、私募机构、券商资管及外资机构在内的多批次密集调研。机构关注焦点集中于公司在激光雷达发射端模组、汽车应用解决方案以及泛半导体制程领域的商业化进展。\n\n从行业层面看,激光雷达正从高端车型向中低价位车型下沉,同时机器人、无人配送、智慧交通等场景不断打开增量空间。据相关研究机构预测,2025年全球车载激光雷达市场规模有望突破百亿美元。上游发射模块作为决定激光雷达性能与成本的关键环节,其技术路线(如EEL+光纤激光器、VCSEL+二维扫描等)的演进直接牵动产业链格局。炬光科技在半导体激光元器件领域深耕多年,具备从芯片级封装到光学系统集成的垂直整合能力,其激光雷达发射端模组已进入多家头部客户供应链。\n\n从公司基本面看,炬光科技围绕“产生光子”与“调控光子”两大核心能力,构建了半导体激光元器件、激光光学元器件、汽车应用、泛半导体制程四大业务板块。在汽车应用领域,公司针对亁?雷达发射模块开发了多种方案,包括基于光纤耦合的主动照明模块和基于面发射的半固态方案。泛半导体制程方面,公司退火、剥离等激光系统在先进封装、显示面板等场景逐步放量,为业绩提供第二增长曲线。\n\n机构调研中普遍关注的问题包括:激光雷达行业价格战对上游毛利率的影响、公司定点项目量产节奏、以及在Micro-LED巨量转移等新兴领域的布局(注:镭映信息可能指向显示技术相关,若指代有误请以公司公告为准)。炬光科技在回应中表示,公司通过设计优化与工艺降本持续提升产品竞争力,同时积极拓展海外客户与新兴应用场景。\n\n值得注意的是,尽管行业热度回暖,激光雷达上游仍面临技术路线切换与客户集中度较高的风险。机构蜂拥调研的背后,既是对智能感知硬件长周期景气的押注,也反映出市场对炬光科技能否凭借平台化能力穿越单一下游波动的关切。后续需重点跟踪其定点车型交付数据、泛半导体设备订单落地情况以及费用端控制成效。炬光科技作为激光与光学领域稀缺的平台型标的,在激光雷达新一轮产品周期中具备先发卡位优势,但业绩兑现节奏仍需持续验证。
如若转载,请注明出处:http://www.iokpos.com/product/14.html
更新时间:2026-11-01 02:13:12